Diario Tech & IA
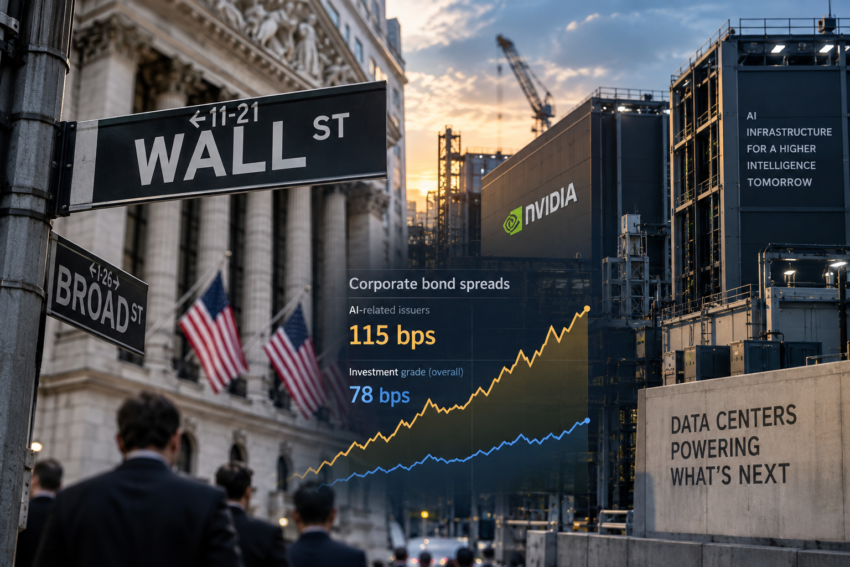
La inteligencia artificial todavía necesita más GPU, más memoria, más centros de datos y más electricidad. Lo que empieza a encarecerse es el dinero necesario para comprar todo eso. Los bonos vinculados a compañías intensivas en IA cotizan aproximadamente 115 puntos básicos sobre referencias, frente a unos 78 puntos básicos para el mercado corporativo general. Y Goldman Sachs estima que los hyperscalers podrían emitir unos US$420,000 millones de deuda en 2027. Wall Street no está cerrando el grifo de financiación. Está empezando a cobrar más por mantenerlo abierto.
Durante buena parte del boom de inteligencia artificial, el principal debate financiero fue si las grandes compañías tecnológicas disponían de suficiente caja para sostener un gasto de capital sin precedentes.
La respuesta inicial parecía sencilla.
Google, Meta, Amazon y Microsoft generan cantidades extraordinarias de efectivo.
Podían financiar centros de datos, comprar aceleradores y construir infraestructura utilizando principalmente flujo operativo.
Esa etapa está cambiando.
El tamaño de la inversión empieza a superar lo que incluso compañías extremadamente rentables quieren financiar exclusivamente con su balance.
Durante 2026 los hyperscalers han acudido repetidamente a los mercados de bonos, diversificando además monedas y geografías. Amazon, por ejemplo, levantó casi US$5,800 millones equivalentes en su primera emisión denominada en libras esterlinas después de haber utilizado también mercados en euros, francos suizos y dólares canadienses. Reuters señala que los hyperscalers ya habían emitido más de US$200,000 millones de deuda en 2026, más del doble que durante todo 2025.
Ese aumento de oferta empieza a producir una consecuencia inevitable.
Los compradores pueden exigir más.
Y lo están haciendo.
Según datos citados por Reuters, los bonos de emisores vinculados a la infraestructura de inteligencia artificial cotizan con spreads cercanos a 115 puntos básicos, mientras el mercado investment grade estadounidense general se sitúa alrededor de 78 puntos básicos.
La diferencia parece pequeña.
No lo es cuando se aplica sobre decenas o cientos de miles de millones de dólares.
Un punto básico equivale a 0.01 puntos porcentuales.
Una diferencia de 37 puntos básicos representa aproximadamente 0.37% anual adicional.
Sobre US$100,000 millones de deuda, eso significa alrededor de US$370 millones anuales adicionales en intereses, antes de considerar duración, refinanciación y cambios posteriores de mercado.
En un único proyecto puede ser manejable.
En una industria que pretende financiar billones de dólares de infraestructura, empieza a importar.
Pero sería incorrecto interpretar esos spreads como señal de que Wall Street considera que compañías como Alphabet o Meta están cerca de incumplir sus obligaciones.
Reuters recoge justamente lo contrario.
Los gestores entrevistados continúan describiendo a los principales hyperscalers como empresas con balances sólidos y abundante generación de efectivo. La prima adicional procede en gran medida de la cantidad de deuda que el mercado espera tener que absorber en los próximos años.
Ese matiz es fundamental.
El problema no es necesariamente:
riesgo de default.
El problema es:
oferta de bonos.
Los inversionistas saben que si compran una emisión de Alphabet hoy, la compañía puede regresar al mercado dentro de pocos meses.
Y posiblemente otra vez después.
Si esperan que mañana aparezcan más bonos con un rendimiento superior, tienen pocos incentivos para aceptar hoy una rentabilidad demasiado baja.
Esa lógica está obligando a los emisores de IA a ofrecer concesiones de precio.
Russell Brownback, de BlackRock, describió algunos casos donde créditos con calidad cercana a doble A estaban siendo colocados con spreads más parecidos a los que normalmente recibiría un emisor triple B.
No porque su calidad crediticia haya colapsado.
Porque necesitan competir por atención.
En el mercado de bonos también existe saturación.
Los fondos tienen límites.
Los gestores no pueden concentrar cantidades ilimitadas de una cartera en cinco compañías tecnológicas.
Y además tienen otras oportunidades.
Reuters ofrece una comparación bastante ilustrativa.
Alphabet tuvo que ofrecer una concesión significativa para completar una emisión en agosto.
En cambio, una financiación de US$13,500 millones del broker de seguros Aon recibió alrededor de US$65,000 millones en órdenes, permitiendo reducir notablemente el spread final de algunos tramos.
¿Por qué?
Escasez.
Los inversionistas ya poseen mucha deuda tecnológica.
Una nueva emisión de una compañía tradicional puede aportar diversificación.
Ahí aparece una consecuencia financiera poco discutida de la concentración del boom de IA.
No basta con que el proyecto sea bueno.
El emisor compite contra sus propias emisiones anteriores.
Y contra las de todos los demás hyperscalers.
Goldman Sachs estima que la emisión bruta de deuda de hyperscalers podría alcanzar US$420,000 millones en 2027, aproximadamente 60% por encima de los niveles estimados para 2026.
Esa cifra cambia el problema.
Ya no estamos hablando de operaciones financieras puntuales.
Estamos hablando de una nueva categoría permanente dentro del mercado global de crédito.
La inteligencia artificial empieza a necesitar un mercado de deuda propio.
Y cuanto mayor sea ese mercado, más relevante se vuelve una variable que durante el auge inicial pasó relativamente desapercibida:
el costo de capital.
Una empresa construye un centro de datos porque espera que los ingresos producidos por esa infraestructura superen su costo total.
Ese costo incluye:
equipos + terreno + electricidad + refrigeración + mantenimiento + depreciación + financiación.
Si aumenta el último componente, aumenta también la rentabilidad mínima necesaria para justificar el proyecto.
La comparación fundamental deja de ser solamente:
costo de GPU frente a ingresos de inference.
Pasa a ser:
retorno sobre el capital invertido frente al costo del capital necesario para financiarlo.
En términos financieros:
ROIC > WACC.
Ese principio es antiguo.
Pero la escala de la IA lo vuelve especialmente relevante.
Una compañía puede construir un campus de US$20,000 millones porque espera producir un retorno del 15%.
Si su costo ponderado de capital es 7%, existe un margen amplio.
Si el costo sube a 9%, el proyecto puede seguir funcionando.
Pero si simultáneamente cae el precio del cómputo, baja la utilización o aumenta la depreciación tecnológica, ese margen empieza a comprimirse.
Y la IA combina precisamente esos riesgos.
Una instalación actual puede utilizar la generación más avanzada de aceleradores.
Tres años después puede competir con hardware mucho más eficiente.
Ese ritmo de obsolescencia diferencia un centro de datos de IA de otros activos financiados mediante deuda.
Un edificio de oficinas puede conservar utilidad durante décadas.
Una autopista puede operar medio siglo.
Una turbina eléctrica puede tener una vida útil de décadas.
El hardware de IA puede perder competitividad en pocos años.
Eso significa que la deuda financia activos cuyo valor tecnológico puede deteriorarse mucho más rápidamente que su calendario financiero.
Ahí aparece uno de los riesgos centrales del compute financing.
Mientras la utilización permanezca alta y los clientes paguen precios elevados por cómputo, el modelo funciona.
Pero si el precio de inference cae rápidamente —algo bastante probable conforme mejoran chips, modelos y competencia— la misma infraestructura puede producir menos ingresos por unidad de capacidad.
Eso no significa que deje de ser rentable.
Pero exige crecer volumen.
Es una economía parecida a muchas infraestructuras: cuando cae el precio unitario, la rentabilidad depende de utilización.
Por eso una de las métricas que más deberíamos observar durante los próximos años será:
utilización del centro de datos.
Un campus que funciona al 90% produce una economía.
Uno que funciona al 50% produce otra completamente distinta.
Los contratos de largo plazo pueden reducir ese riesgo.
Por eso compañías como CoreWeave y Nscale destacan enormes cifras de backlog o contracted revenue al justificar nuevas inversiones.
Pero backlog tampoco equivale automáticamente a efectivo.
Puede haber obligaciones de construcción.
Puede haber condiciones.
Puede existir concentración en pocos clientes.
Puede existir riesgo de contraparte.
Nscale, por ejemplo, reveló recientemente que sus ingresos del primer semestre de 2026 aumentaron más de 1,200%, hasta US$140.6 millones, pero todavía registró una pérdida neta superior a US$1,000 millones. La compañía afirma tener más de US$103,000 millones de ingresos contratados, mientras 52% de sus ingresos actuales proceden de un solo cliente.
La cifra ilustra perfectamente la tensión.
Puede existir demanda extraordinaria.
Y simultáneamente pérdidas extraordinarias.
Porque construir capacidad antes de recibir los ingresos cuesta dinero.
Ahí entra la deuda.
CoreWeave anunció el 17 de septiembre otra emisión convertible de US$3,000 millones, reforzando exactamente esa dinámica: compañías de infraestructura de IA necesitan financiar hoy activos cuyos ingresos llegarán durante años posteriores.
Hasta ahora el capital ha estado disponible.
Mucho capital.
Private equity.
Private credit.
Bonos.
Convertibles.
Project finance.
Capital soberano.
Fabricantes de chips.
Hyperscalers.
Todos han participado.
Pero Wall Street empieza a introducir disciplina de precio.
Ese cambio puede ser saludable.
Capital demasiado barato puede financiar proyectos con retornos débiles.
Capital más caro obliga a priorizar.
Las empresas tendrán que explicar mejor:
qué capacidad necesitan;
qué clientes la utilizarán;
qué contratos existen;
cuánto durará el hardware;
qué valor residual tendrá;
qué flujo de caja produce.
La industria puede pasar gradualmente de:
“construye todo lo posible porque faltará cómputo”
a:
“demuéstrame que esta instalación produce suficiente retorno para justificar su financiación”.
Eso sería una señal de maduración.
Los inversionistas de crédito ya parecen actuar así.
Reuters señala que algunos fondos están acercándose a sus límites internos de exposición a determinados nombres una vez agregan bonos corporativos, vehículos de centros de datos y estructuras respaldadas por la misma empresa tecnológica.
Este detalle merece atención.
Una compañía puede no emitir toda la deuda directamente.
Puede utilizar un vehículo separado.
Una empresa conjunta.
Un SPV.
Un operador de centro de datos.
Pero desde la perspectiva económica, una parte importante de ese riesgo puede seguir dependiendo de la misma demanda final.
El fondo que compra los bonos necesita mirar más allá del nombre legal del emisor.
Puede descubrir que aparentemente posee diez instrumentos diferentes, pero todos dependen en última instancia del gasto de Microsoft, Google o Meta.
Eso es riesgo de concentración.
Y explica por qué algunos gestores están buscando activamente bonos fuera del complejo de IA.
No están abandonando la tecnología.
Están diversificando.
La consecuencia para los hyperscalers es clara:
cada nueva ronda de deuda debe competir por una porción limitada del balance de los inversionistas.
Eso aumenta el poder de negociación del comprador.
Y puede elevar spreads incluso si la compañía sigue siendo extremadamente solvente.
La historia de Alphabet es un buen ejemplo.
Su balance continúa siendo formidable.
Pero la compañía ha acudido durante 2026 a múltiples mercados y monedas para financiar su expansión.
Cada operación aumenta la cantidad de papel de Alphabet que los inversionistas ya poseen.
Por eso una nueva emisión puede necesitar pagar algo más.
Meta enfrenta la misma dinámica.
Amazon también.
Oracle incluso con mayor intensidad.
Wall Street no necesariamente duda del negocio.
Simplemente ya tiene mucho del mismo riesgo.
Aquí aparece la conexión con el artículo que desarrollamos sobre SoftBank.
SoftBank está levantando más de US$11,000 millones en bonos principalmente para financiar otro tramo de su inversión en OpenAI.
Es otra capa del mismo fenómeno.
La deuda ya no financia únicamente centros de datos.
También financia participaciones en laboratorios.
Fabricantes financian clientes.
Hyperscalers financian infraestructura.
Inversionistas financian hyperscalers.
Private credit financia vehículos.
La arquitectura de capital alrededor de IA se está haciendo cada vez más compleja.
Eso aumenta capacidad de inversión.
También aumenta interdependencia.
Y ahí surge una cuestión que hemos planteado varias veces:
¿cuánto de la demanda actual existiría sin acceso abundante a financiación?
La pregunta no implica que la demanda sea artificial.
Una compañía puede tener un negocio real y utilizar deuda racionalmente.
La economía moderna funciona así.
Pero distinguir demanda final de demanda financiada importa especialmente en un ciclo de inversión tan grande.
Si un laboratorio compra US$20,000 millones de cómputo utilizando capital levantado de inversionistas y deuda estructurada, ese gasto se convierte en ingreso para fabricantes de chips y operadores de centros de datos.
Si posteriormente ese laboratorio necesita otra ronda para continuar comprando, parte del ciclo depende de que los mercados sigan abiertos.
Por eso el costo de capital puede funcionar como un regulador natural del boom.
Si los spreads continúan subiendo, los proyectos marginales serán los primeros en caer.
Los más rentables seguirán financiándose.
Los menos rentables tendrán que esperar.
Esto no detendría necesariamente la IA.
Podría hacerla más eficiente.
Una compañía puede decidir que en vez de construir otro campus necesita optimizar modelos.
Reducir tokens.
Mejorar utilización.
Ejecutar más inference sobre la misma GPU.
Utilizar aceleradores especializados.
Mover tareas al edge.
Todo eso aumenta productividad del capital ya instalado.
Y aquí se conecta el mundo financiero con el tecnológico.
Cuando el dinero es barato, puede ser racional resolver problemas añadiendo hardware.
Cuando el dinero se encarece, mejorar software se vuelve más valioso.
Ese cambio puede acelerar una métrica que venimos defendiendo en Diario Tech & IA:
trabajo útil producido por dólar de infraestructura.
No cantidad de GPU.
No gigavatios.
No tamaño del centro de datos.
Trabajo útil.
Una empresa que duplica el rendimiento efectivo de sus modelos sin duplicar capex crea enorme valor.
Y si financiar nuevos servidores cuesta más, esa eficiencia vale todavía más.
Por eso no debemos interpretar el ensanchamiento de spreads exclusivamente como una amenaza.
Puede imponer disciplina.
La industria ya tiene suficientes incentivos para construir.
Tal vez empieza a necesitar más incentivos para demostrar retorno.
La señal actual todavía es moderada.
Los spreads de 115 puntos básicos siguen siendo compatibles con acceso amplio al mercado.
Los hyperscalers continúan consiguiendo financiación.
No existe un cierre del crédito.
No existe evidencia de una crisis.
Reuters recoge precisamente que los emisores aceptan spreads más amplios porque creen que las inversiones en IA generarán retornos muy superiores al costo de financiación, mientras los compradores reciben rendimientos que normalmente asociarían con créditos de menor calidad.
Ese equilibrio puede beneficiar a ambos.
Pero no está garantizado para siempre.
Si la emisión continúa aumentando hacia los US$420,000 millones anuales, el mercado tendrá que absorber cantidades históricas de deuda tecnológica.
Y los inversionistas tendrán cada vez más alternativas.
La próxima fase del boom puede estar determinada no por si Wall Street presta.
Seguramente seguirá prestando.
La pregunta será:
¿a qué tasa?
Porque cuando el costo del dinero sube, cambia el precio mínimo que debe producir cada token, cada GPU, cada rack y cada megavatio para que el proyecto siga teniendo sentido.
Ese puede ser el próximo cuello de botella de la inteligencia artificial.
Uno que no se fabrica en Taiwán.
No depende de HBM.
No necesita refrigeración líquida.
Se fija todos los días en los mercados financieros.
Y se llama costo de capital.